Ein Pool ist eine Investition, die Ihr Zuhause bereichert – doch mit ihr kommen auch Verantwortungen. Während der Bauphase und danach entstehen Risiken, die finanzielle Folgen haben können.
Wir bei Richter Garten wissen, dass eine durchdachte Poolbau Versicherung der Schlüssel zu Ihrer Sicherheit ist. Dieser Beitrag zeigt Ihnen, welche Versicherungsoptionen Sie schützen und worauf Sie achten sollten.
Welche Versicherungen Sie beim Poolbau wirklich brauchen
Bei der Planung eines Pools entstehen während der Bauphase erhebliche finanzielle Risiken. Unfälle auf der Baustelle, Beschädigungen an Materialien oder Mängel in der Ausführung können zu Kosten führen, die schnell fünfstellig werden. Deshalb ist es entscheidend, die richtigen Versicherungen abzuschließen – nicht als lästige Formalität, sondern als aktiver Schutz Ihrer Investition.
Haftung auf der Baustelle absichern
Die Haftpflichtversicherung des Poolbau-Unternehmens bildet Ihre erste Schutzlinie. Sie deckt Personenschäden und Sachschäden ab, die während der Bauarbeiten entstehen – etwa wenn ein Arbeiter verletzt wird oder benachbarte Gebäudeteile beschädigt werden. In Deutschland ist diese Versicherung für gewerbliche Bauunternehmen gesetzlich vorgeschrieben, doch Sie sollten nicht automatisch davon ausgehen, dass die Deckungssumme ausreichend ist. Fordern Sie vor Baubeginn den Versicherungsnachweis an und prüfen Sie, ob die Deckungssumme mindestens eine Million Euro für Personenschäden beträgt (bei komplexen Poolanlagen mit aufwändigen Erdarbeiten sollten Sie auf höhere Summen bestehen).
Materialien und Ausrüstung schützen
Während der Bauphase lagern teure Materialien auf Ihrem Grundstück – Poolbecken, Technik, Rohre, Fliesen und Dekoration. Eine Sachversicherung für diese Materialien ist zwingend notwendig, denn Diebstahl, Vandalismus oder Witterungsschäden entstehen überraschend schnell. Klären Sie vor Baubeginn, wer diese Versicherung trägt: Der Auftragnehmer sollte für seine Materialien aufkommen, Sie als Bauherr benötigen zusätzlich eine Versicherung für Ihre bereits bezahlten Leistungen. Dokumentieren Sie alle Materialien fotografisch und führen Sie eine detaillierte Liste – dies ist später im Schadensfall entscheidend für die Regulierung.
Mängel und Gewährleistung regeln
Nach Fertigstellung des Pools können Mängel auftreten: undichte Stellen, fehlerhafte Technik oder Qualitätsprobleme bei der Verarbeitung. Hier greift die Gewährleistungsabsicherung Pool ein. In Deutschland beträgt die gesetzliche Gewährleistungsfrist für Bauwerke fünf Jahre. Lassen Sie sich vom Poolbauer schriftlich zusichern, dass er für Mängel haftet, die innerhalb dieser Frist erkannt werden. Bei hochwertigen Anlagen ist eine erweiterte Gewährleistung von bis zu zehn Jahren sinnvoll.
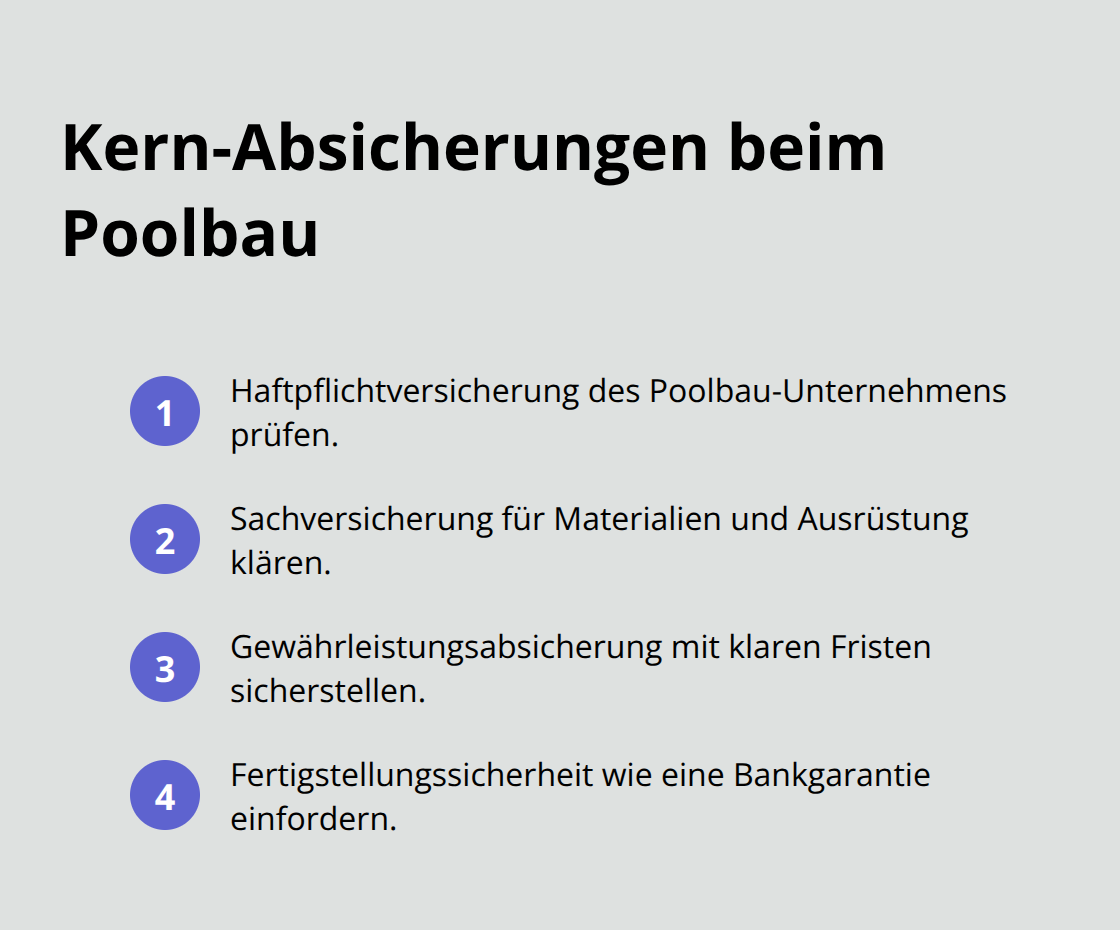
Fordern Sie zudem eine Fertigstellungssicherheit ein – etwa eine Bankgarantie – die garantiert, dass der Auftragnehmer Mängel auch wirklich behebt, falls er später nicht mehr erreichbar ist. Diese Absicherungen bilden die Grundlage für den nächsten Schritt: die Vorbereitung auf Risiken, die bereits während der Planungs- und Bauphase entstehen.
Risiken während der Planungs- und Bauphase
Unterirdische Leitungen und Bodenbeschaffenheit
Die Planungs- und Bauphase offenbaren sich oft erst während der Erdarbeiten – und genau hier entstehen die teuersten Überraschungen. Unterirdische Leitungen, Grundwasserstände, Bodenverdichtung oder unerwartete Felsformationen können den Bauablauf erheblich erschweren und zu Mehrkosten führen. Wenn Abwasserleitungen oder Stromleitungen bei den Aushubarbeiten beschädigt werden, entstehen Reparaturkosten im fünfstelligen Bereich. Ihre Haftpflichtversicherung muss solche Schäden abdecken, doch viele Policen enthalten Ausschlüsse für Leitungsschäden. Fordern Sie daher vor Baubeginn eine schriftliche Bestätigung an, dass Leitungsschäden durch die Baustellen-Haftpflicht gedeckt sind.
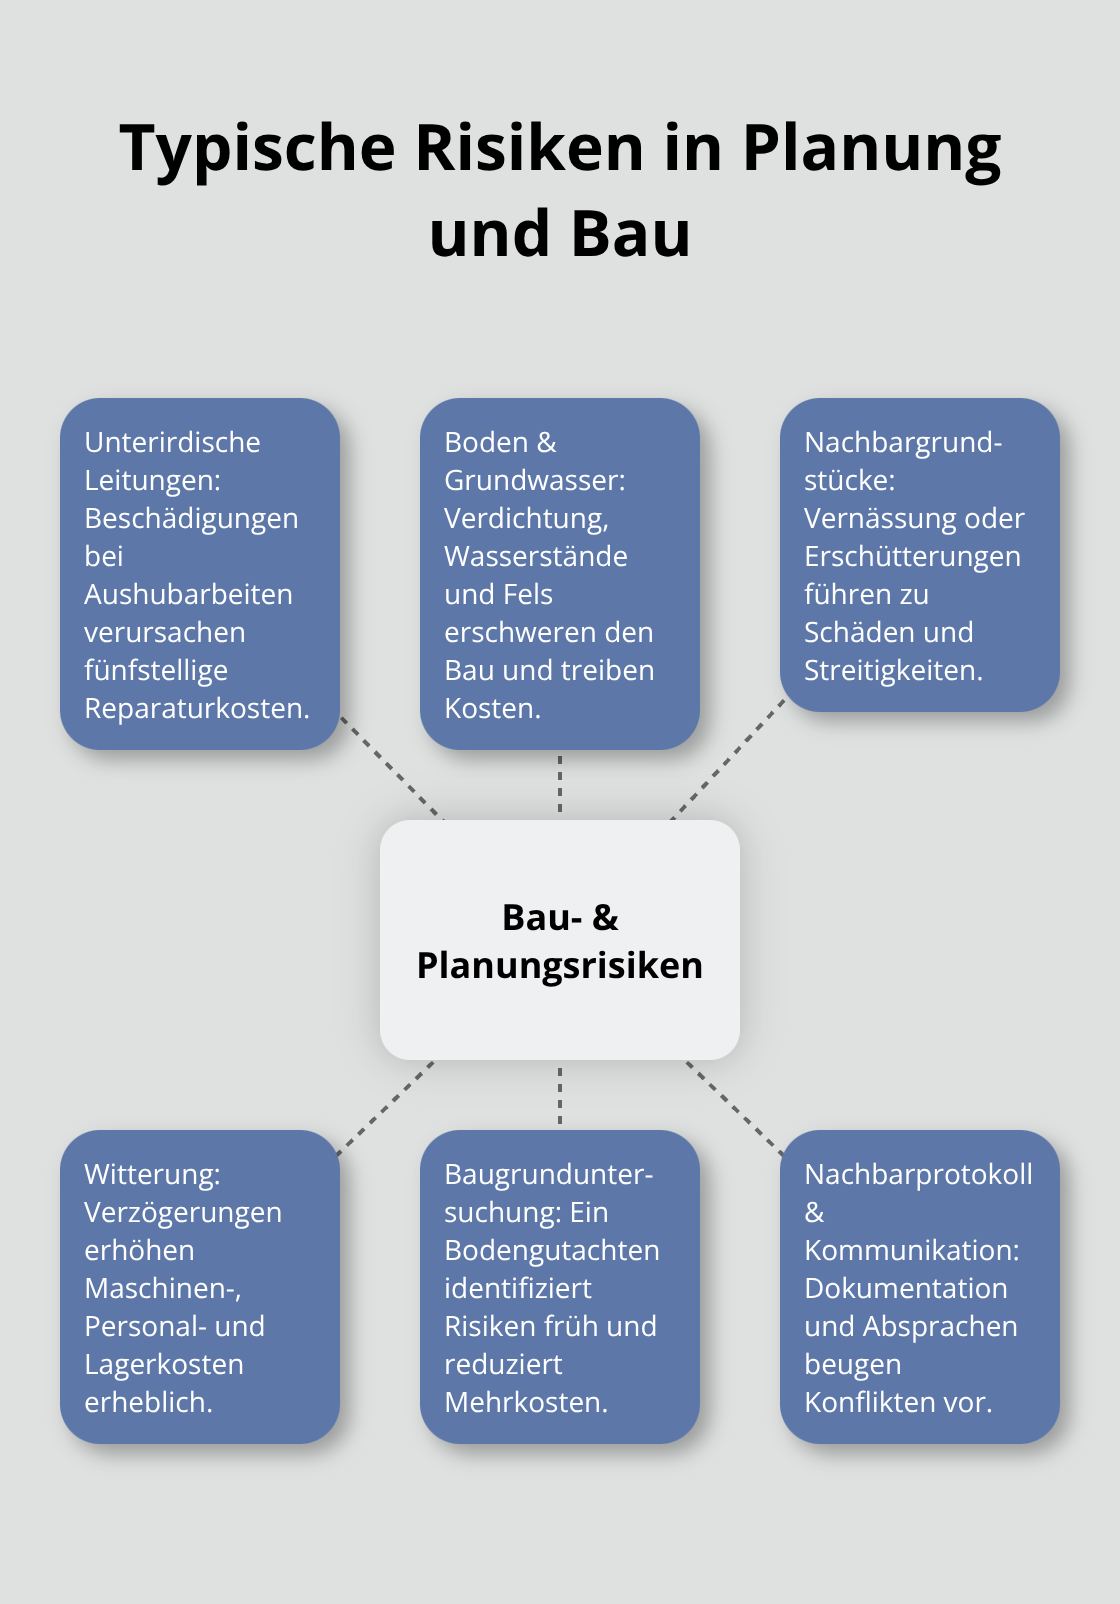
Eine Baugrunduntersuchung im Vorfeld – etwa durch ein Bodengutachten – ist die beste Prävention. Dies kostet zwischen 500 und 1.500 Euro, spart aber erhebliche Risiken. Ein solches Gutachten zeigt, welche Bodenschichten vorhanden sind, wo Wasser ansteht und welche Verdichtungsmaßnahmen notwendig werden. Mit diesen Informationen können Ihr Poolbauer und die Versicherung realistische Szenarien planen.
Schäden an Nachbargrundstücken vermeiden
Nachbarschaftliche Konflikte entstehen häufig, wenn Bauarbeiten Schäden an angrenzenden Grundstücken verursachen. Ein fehlerhaft verlegter Entwässerungsgraben kann das Nachbargrundstück vernässen, oder Erschütterungen während der Verdichtungsarbeiten beschädigen Nachbargrenzen und Zäune. Solche Schäden führen nicht nur zu Reparaturrechnungen, sondern auch zu rechtlichen Auseinandersetzungen. Ihre Baustellen-Haftpflichtversicherung ist hier Ihre Absicherung – doch entscheidend ist, dass Sie präventiv handeln.
Erstellen Sie vor Baubeginn ein Nachbarprotokoll: Dokumentieren Sie den Zustand der Nachbargrundstücke fotografisch und lassen Sie den Nachbarn dies unterschreiben. Dies verhindert später Streitigkeiten über bereits vorhandene Schäden. Während der Bauphase sollten Entwässerungsmaßnahmen klar geplant und vom Nachbarn akzeptiert sein. Eine offene Kommunikation mit dem Nachbarn reduziert Konflikte deutlich.
Witterung und Bauzeit realistisch planen
Witterungsbedingte Verzögerungen wirken sich direkt auf Ihre Versicherungskosten aus. Wenn die Bauphase sich um mehrere Wochen verlängert, weil Starkregen, Frost oder Trockenheit den Fortschritt bremsen, entstehen zusätzliche Kosten für Maschinen, Personal und Materiallagerhaltung. Manche Auftraggeber versuchen, diese Kosten durch Versicherungen zu decken, doch reine Witterungsverzögerungen sind in Standard-Policen nicht abgedeckt.
Entscheidend ist, dass Sie mit Ihrem Poolbauer eine realistische Bauzeit vereinbaren, die Witterungsrisiken einkalkuliert. Eine Fertigstellungsfrist von Frühjahr bis Herbst ist deutlich weniger witterungsanfällig als ein Winterbau. Klären Sie zudem vertraglich, wer die Kosten trägt, falls sich die Bauzeit verzögert – diese Regelung schützt beide Seiten und verhindert Überraschungen. Mit diesen Vorkehrungen während der Bauphase schaffen Sie die Grundlage für die langfristige Sicherheit Ihres Pools nach der Fertigstellung.
Absicherung nach der Fertigstellung – welche Policen Sie jetzt brauchen
Nach der Fertigstellung beginnt die eigentliche Betriebsphase des Pools, und damit verschieben sich die Risiken grundlegend. Während der Bauphase schützten Sie sich vor Unfällen auf der Baustelle und Materialschäden – jetzt geht es um Haftung gegenüber Gästen, Reparaturen an der Technik und die langfristige Funktionsfähigkeit Ihrer Anlage. Die Privathaftpflichtversicherung, die Sie ohnehin haben, reicht hier nicht aus. Sie müssen gezielt für Poolrisiken vorsorgen, denn ein Unfall im oder am Pool kann zu erheblichen Schadensersatzforderungen führen.
Poolhaftpflicht – der entscheidende Schutz
Wenn ein Gast ertrinkt oder sich schwer verletzt, entstehen Ansprüche im sechsstelligen Bereich. Ihre private Haftpflicht deckt Poolschäden oft nur begrenzt oder gar nicht ab. Deshalb benötigen Sie eine separate Poolhaftpflichtversicherung, die speziell für Unfälle mit Personenschäden, Ertrinkungsunfälle und Verletzungen durch mangelnde Sicherheitseinrichtungen haftet. Diese Police sollte eine Deckungssumme von mindestens einer Million Euro für Personenschäden vorsehen – bei Pools mit häufigen Besuchern (etwa in Mehrfamilienhäusern oder bei regelmäßigen Festen) empfehlen sich zwei Millionen Euro.
Die Betriebshaftpflicht für Pools ist nicht optional, sondern eine finanzielle Notwendigkeit. Sie schützt Sie vor den größten finanziellen Risiken, die ein Pool mit sich bringt.
Wartung und Reparaturen – kontinuierliche Kosten einplanen
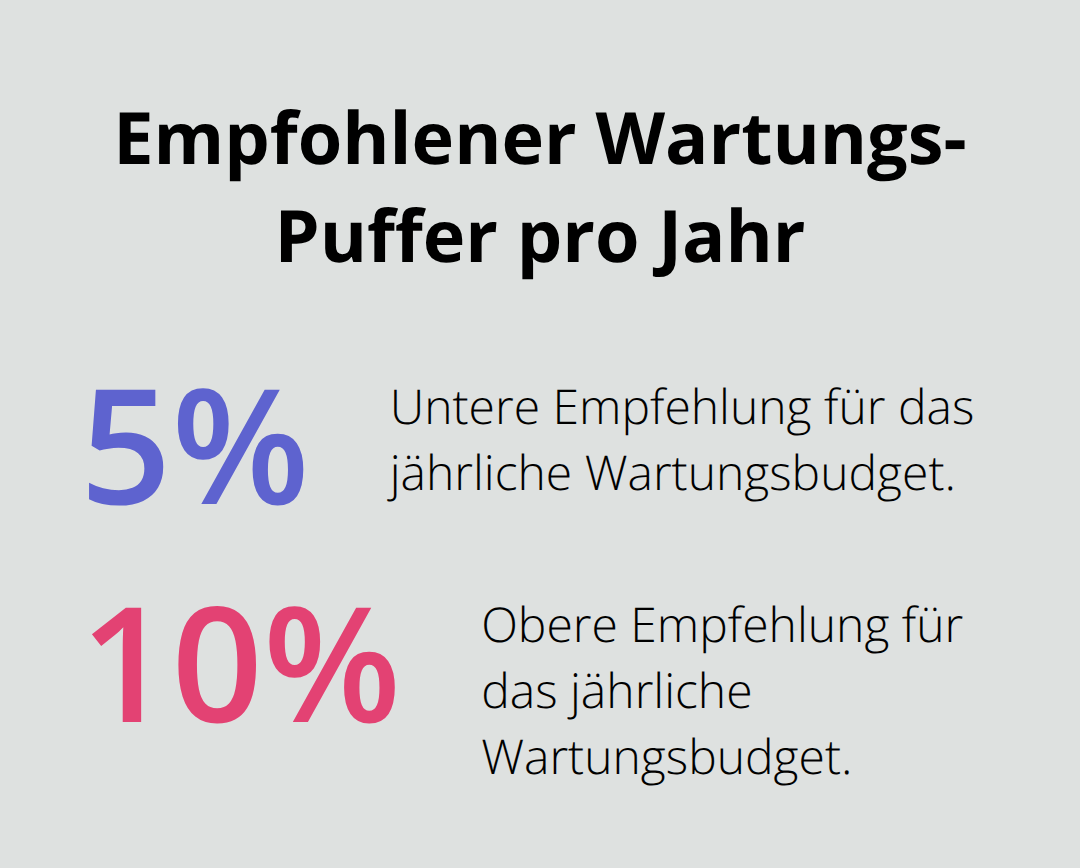
Die Technik eines Pools – Pumpen, Filter, Elektroinstallationen, Heizung – verschleißt kontinuierlich, und Reparaturen sind teuer. Eine Filterpumpe kostet zwischen 800 und 2.500 Euro, eine Heizung zwischen 3.000 und 8.000 Euro. Manche Versicherer bieten Versicherungen an, die Reparaturen an Poolanlagen abdecken, doch diese Policen haben oft hohe Selbstbeteiligungen und schließen Verschleiß aus. Besser ist es, regelmäßig einen Budget-Puffer für Wartung einzuplanen – etwa 5 bis 10 Prozent der Anschaffungskosten pro Jahr.
Dokumentieren Sie alle Wartungsarbeiten schriftlich: Wassertests, Filterwechsel, Dekontamination und Inspektionen. Diese Nachweise sind im Schadensfall entscheidend, um zu belegen, dass Sie den Pool sachgerecht betrieben haben. Versicherer prüfen genau, ob mangelnde Wartung zu Schäden geführt hat – wer nachlässig ist, erhält keine Leistung.
Wartungsprotokolle als rechtliche Absicherung
Ein Wartungsprotokoll schützt Sie auch rechtlich, falls es zu Unfällen kommt und der Vorwurf erhoben wird, Sie hätten den Pool nicht ordnungsgemäß instand gehalten. Halten Sie fest, wann Sie Wassertests durchgeführt haben, welche Chemikalien Sie dosiert haben und welche technischen Inspektionen stattgefunden haben. Diese Dokumentation zeigt Versicherern und Gerichten, dass Sie Ihre Sorgfaltspflicht erfüllt haben. Besonders wichtig ist dies, wenn Kinder oder ältere Menschen den Pool nutzen – hier wird die Anforderung an Ihre Sorgfalt deutlich höher bewertet.
Schlussfolgerung
Eine umfassende Poolbau Versicherung bildet die Grundlage für ein sorgenfreies Poolprojekt. Von der Bauphase über die Fertigstellung bis zum täglichen Betrieb entstehen unterschiedliche Risiken, die Sie gezielt absichern müssen. Wer nur auf die Standard-Haftpflicht vertraut, unterschätzt die finanziellen Folgen von Unfällen, Materialschäden oder technischen Mängeln erheblich.
Die Versicherungsplanung beginnt lange vor dem ersten Spatenstich – Sie klären, welche Policen der Auftragnehmer mitbringt, welche Lücken Sie selbst schließen müssen und wie Sie Ihre bereits bezahlten Leistungen schützen. Während der Bauphase entscheiden Dokumentation und Prävention über Ihre Sicherheit: Ein Nachbarprotokoll, ein Bodengutachten und schriftliche Versicherungsnachweise verhindern später teure Überraschungen. Nach der Fertigstellung wechselt der Fokus auf Betriebshaftung und Wartung, wobei eine separate Poolhaftpflichtversicherung mit ausreichender Deckungssumme unverzichtbar wird und regelmäßige Wartungsprotokolle Sie rechtlich absichern.
Erfahrene Fachleute begleiten Sie durch diesen Prozess: Ein Versicherungsmakler mit Poolkompetenz hilft Ihnen, die richtige Kombination von Policen zu wählen, während ein qualifizierter Poolbauer handwerkliche Kompetenz mit Wissen über realistische Bauzeiten und technische Standards verbindet. Richter Garten koordiniert Ihr Poolprojekt von der Planung bis zur Fertigstellung mit strukturierter Abstimmung aller Gewerke und klarem Fokus auf Qualität und Langlebigkeit.
Schreibe einen Kommentar